Formula Costing
คำนวณต้นทุนสูตรน้ำหอมจากข้อมูลวัตถุดิบที่ตรวจสอบได้
มองต้นทุนควบคู่กับส่วนผสมและปริมาณ เพื่อเปรียบเทียบทางเลือกของสูตรบนฐานราคา หน่วย และขอบเขตเดียวกัน
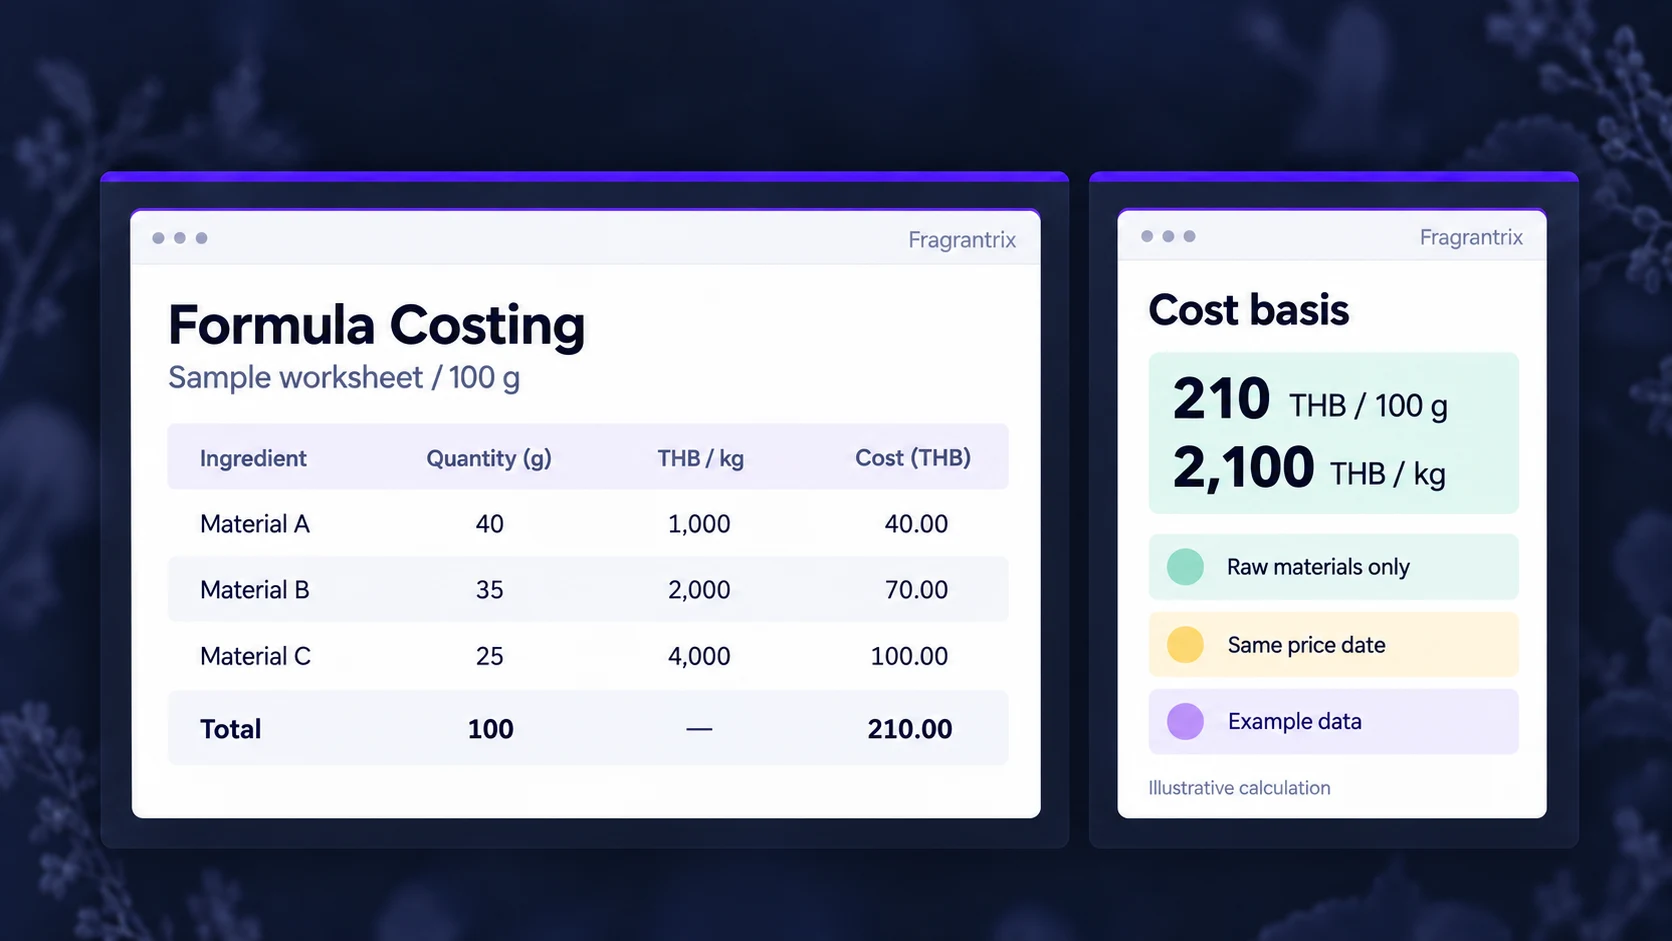
Formula Costing คืออะไร?
Formula Costing คือการคำนวณต้นทุนของส่วนผสมในสูตรจากปริมาณที่ใช้และราคาต่อหน่วยของวัตถุดิบแต่ละรายการ เมื่อรวมต้นทุนทุกรายการแล้ว สามารถเทียบเป็นต้นทุนต่อกรัมหรือต่อกิโลกรัมของส่วนผสม เพื่อช่วยทบทวนว่าทางเลือกของสูตรสอดคล้องกับเป้าหมายด้านกลิ่นและงบประมาณหรือไม่
ต้นทุนสูตรน้ำหอมไม่ได้ขึ้นอยู่กับราคาวัตถุดิบที่แพงที่สุดเพียงอย่างเดียว วัตถุดิบราคาสูงที่ใช้เพียงเล็กน้อยอาจมีผลต่อต้นทุนรวมน้อยกว่าวัตถุดิบราคาปานกลางที่มีสัดส่วนมาก การอ่านต้นทุนควบคู่กับปริมาณจึงช่วยให้ทีมเลือกจุดที่ควรตรวจทานได้ตรงประเด็นขึ้น
ในตารางสูตรของ Fragrantrix มีคอลัมน์ Quantity (g) และ Cost (฿) อยู่ร่วมกับชื่อ Ingredient ความบริสุทธิ์และตัวทำละลาย ทำให้เห็นข้อมูลปริมาณและต้นทุนในบริบทของส่วนผสม ส่วนวิธีเตรียมราคาและตัวอย่างคำนวณในบทความนี้เป็นแนวทางที่ทีมสามารถใช้ตรวจทานข้อมูลก่อนกำหนดวิธีทำงานจริง
อ่าน ภาพรวม The Fragrantrix Platform เพื่อดูความเชื่อมโยงของงานพัฒนา ส่วนหน้า Formula Costing นี้จะเจาะเฉพาะต้นทุนวัตถุดิบของสูตร ไม่รวมรายละเอียดระบบบัญชี การจัดซื้อ หรือการจัดการคลัง
กำหนดก่อนว่ากำลังคิดต้นทุนของอะไร
ต้นทุนส่วนผสมในสูตร
รวมต้นทุนวัตถุดิบตามรายการและปริมาณในสูตรที่ระบุฉบับชัดเจน ต้องรู้ว่าสูตรนั้นเป็นหัวน้ำหอมหรือส่วนผสมที่เจือจางแล้ว
ต้นทุนต่อหน่วยมวล
นำต้นทุนรวมเทียบกับน้ำหนักรวม เช่น บาทต่อกรัมหรือบาทต่อกิโลกรัม เพื่อเปรียบเทียบสูตรที่มีขนาดตัวอย่างต่างกันบนฐานเดียวกัน
ต้นทุนสินค้าสำเร็จรูป
อาจมีตัวกลางที่เติมภายหลัง ขวด ฝา กล่อง ค่าแรงและค่าใช้จ่ายอื่นเพิ่มจากต้นทุนส่วนผสม จึงต้องแยกขอบเขตให้ชัดก่อนนำตัวเลขไปใช้
ราคาขาย
เป็นการตัดสินใจทางธุรกิจที่ต้องพิจารณาต้นทุนและเงื่อนไขอื่นเพิ่มเติม ตัวเลขต้นทุนสูตรจึงไม่ใช่ราคาขายหรือกำไรของสินค้าโดยตรง
ตัวอย่างเช่น “หัวน้ำหอม 1 กิโลกรัม” กับ “น้ำหอมที่เจือจางแล้ว 1 กิโลกรัม” มีองค์ประกอบต่างกัน แม้แสดงต้นทุนเป็นบาทต่อกิโลกรัมเหมือนกันก็ยังเปรียบเทียบตรง ๆ ไม่ได้ หากไม่ระบุขอบเขตและความเข้มข้นไว้ด้วย
ข้อมูลที่ต้องเตรียมก่อนคำนวณต้นทุนสูตรน้ำหอม
ระบุวัตถุดิบและปริมาณให้ตรงรายการจริง
เริ่มจากรหัสหรือชื่อวัตถุดิบ ฉบับสูตร หน่วย และปริมาณที่ใช้จริง แยกวัตถุดิบเนื้อแท้ออกจากสารละลาย รวมถึงระบุความเข้มข้นและตัวทำละลาย หากต้องการจัดฐานข้อมูลตั้งต้น อ่าน Ingredients & Accords: การจัดระเบียบข้อมูลวัตถุดิบ
เก็บราคาพร้อมหน่วยและวันที่อ้างอิง
แนะนำให้เตรียมราคา หน่วยซื้อ ปริมาณสุทธิ สกุลเงิน ผู้จัดหา วันที่ราคา และขอบเขตที่ราคารวมไว้ เช่น รวมค่าขนส่งหรือไม่ ข้อมูลเหล่านี้เป็นแนวทางเตรียมราคาสำหรับการทบทวน ไม่ได้หมายความว่าระบบมีช่องเฉพาะหรือเชื่อมราคาจากผู้จัดหาให้อัตโนมัติ
หากซื้อ 250 กรัมในราคา 500 บาท ราคาฐานคือ 2 บาทต่อกรัม หรือ 2,000 บาทต่อกิโลกรัม ก่อนนำมาคูณปริมาณในสูตรต้องตรวจว่าราคานั้นเป็นของวัตถุดิบรายการเดียวกัน เกรดเดียวกัน และรูปแบบเดียวกับที่ใช้จริง
ตรวจฐานราคาของสารละลายและตัวทำละลาย
หากราคาเป็นของสารละลายที่ซื้อมา ให้คูณกับน้ำหนักสารละลายที่ใช้โดยไม่คิดราคาสารตั้งต้นซ้ำอีกครั้ง แต่หากทีมเตรียมสารละลายเอง ควรแยกต้นทุนสารตั้งต้นกับตัวทำละลายก่อนหารด้วยน้ำหนักสารละลายที่ได้ ต้องตกลงวิธีนี้ให้ชัดเพื่อไม่ให้ต้นทุนขาดหรือซ้ำ
เมื่อปริมาณอยู่ในกรัมแต่ราคามาเป็นต่อลิตร อย่าสมมติว่า 1 มิลลิลิตรเท่ากับ 1 กรัม ควรใช้ข้อมูลความหนาแน่นที่ตรงกับวัตถุดิบและเงื่อนไขอ้างอิงในการแปลงหน่วย หรือขอราคาบนฐานมวลเดียวกันก่อนคำนวณ
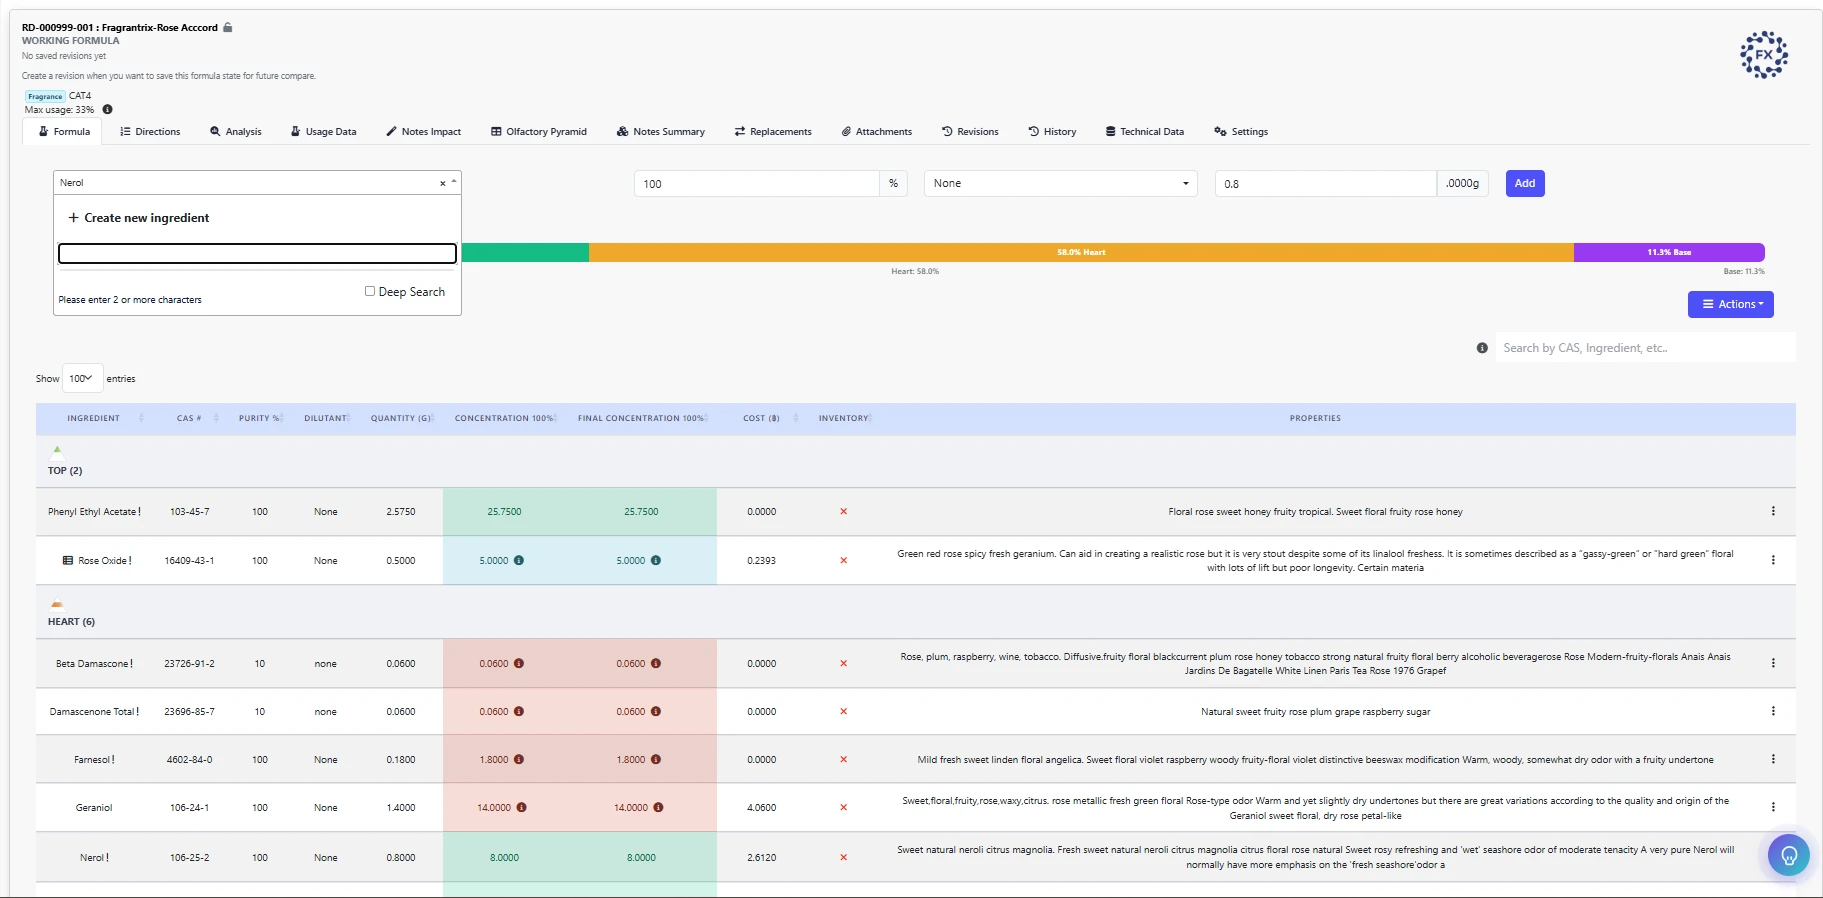
ตัวเลขที่แสดงเป็น 0 ในช่องต้นทุนควรกลับไปตรวจที่มาของราคาและนิยามของช่องก่อนสรุปว่าไม่มีต้นทุน เช่นเดียวกับข้อมูลที่ยังไม่ครบ ควรระบุว่ารอตรวจสอบแทนการนำยอดนั้นไปตัดสินใจทันที
ตัวอย่างสมมติ: คำนวณต้นทุนสูตร 100 กรัม
ข้อมูลทั้งหมดในตัวอย่างนี้เป็นข้อมูลสมมติ Material A–C เป็นชื่อแทน ไม่ใช่สูตรน้ำหอมพร้อมใช้หรือราคาตลาด สมมติว่าราคาทุกรายการอ้างอิงวันที่เดียวกัน เป็นราคาของรูปแบบวัตถุดิบที่นำมาชั่ง และใช้สกุลเงินบาทบนฐานต่อกิโลกรัม
1. คำนวณต้นทุนทีละรายการ
ต้นทุนรายการ (บาท) = ปริมาณที่ใช้ (กรัม) × ราคาต่อกิโลกรัม ÷ 1,000
| รายการ | ปริมาณ (กรัม) | ราคา (บาท/กก.) | ต้นทุน (บาท) |
|---|---|---|---|
| Material A | 40 | 1,000 | 40.00 |
| Material B | 35 | 2,000 | 70.00 |
| Material C | 25 | 4,000 | 100.00 |
| รวม | 100 | — | 210.00 |
2. เทียบเป็นต้นทุนต่อกรัมและต่อกิโลกรัม
ต้นทุนรวม 210 บาท ÷ น้ำหนักรวม 100 กรัม = 2.10 บาทต่อกรัม จากนั้นคูณ 1,000 ได้ 2,100 บาทต่อกิโลกรัม ตัวเลขนี้เป็นต้นทุนวัตถุดิบของส่วนผสมตามตัวอย่าง ไม่รวมขวด บรรจุภัณฑ์ ค่าแรง ค่าขนส่ง ภาษี หรือการสูญเสีย
3. แยกเรื่องขนาดตัวอย่างออกจากราคาต่อหน่วย
หากขยายส่วนผสมเดิมเป็น 1,000 กรัม โดยสัดส่วนและราคาต่อหน่วยคงเดิม ต้นทุนวัตถุดิบจะเป็น 2,100 บาทตามสัดส่วน แต่การซื้อในปริมาณจริงอาจได้ราคาต่อหน่วยต่างออกไป ตัวอย่างนี้จึงเป็นการเทียบทางคณิตศาสตร์ ไม่ใช่ใบเสนอราคาหรือคำยืนยันราคาสำหรับการผลิต
วิธีคำนวณด้านบนเป็นตัวอย่างอธิบายหลักการ ไม่ใช่การยืนยันสูตรคำนวณภายในหรือขอบเขตค่าใช้จ่ายของคอลัมน์ Cost ในระบบ
เปรียบเทียบต้นทุนโดยรู้ว่าสิ่งใดเปลี่ยน
เมื่อราคาเปลี่ยน แต่สูตรยังเหมือนเดิม
จากตัวอย่าง หากราคาของ Material B เพิ่มจาก 2,000 เป็น 2,500 บาทต่อกิโลกรัม โดยยังใช้ 35 กรัมเท่าเดิม ต้นทุนของรายการนี้จะเพิ่มจาก 70 เป็น 87.50 บาท ต้นทุนสูตรรวมจึงเป็น 227.50 บาทต่อ 100 กรัม หรือ 2,275 บาทต่อกิโลกรัม เพิ่มขึ้น 175 บาทต่อกิโลกรัม โดยส่วนผสมของสูตรยังไม่เปลี่ยน
บันทึกว่าความต่างนี้เกิดจากชุดราคาใหม่ พร้อมวันที่และที่มาของราคา แยกจากการเปลี่ยนฉบับสูตร เพื่อให้ทีมไม่สับสนว่าต้นทุนสูงขึ้นเพราะปรับกลิ่นหรือเพราะฐานราคาเปลี่ยน แนวทางนี้เป็นวิธีจัดบันทึกสำหรับทีม ไม่ใช่คำกล่าวอ้างว่าระบบเก็บประวัติราคาให้โดยอัตโนมัติ
เมื่อสัดส่วนเปลี่ยน ให้เทียบด้วยชุดราคาเดียวกัน
หากต้องการเทียบ v01 กับ v02 ควรใช้ชุดราคา หน่วย สกุลเงิน และขอบเขตค่าใช้จ่ายเดียวกันก่อน แล้วจึงตรวจว่าความต่างมาจากรายการใด เมื่อปรับสูตรให้เก็บฉบับและเหตุผลตามแนวทางใน Formula Management: การบันทึกและปรับสูตร
ต้นทุนที่ลดลงไม่ได้ยืนยันว่ากลิ่นดีขึ้นหรือวัตถุดิบใช้แทนกันได้ การเปลี่ยนวัตถุดิบหรือสัดส่วนยังต้องผสม ประเมินกลิ่น และตรวจความเหมาะสมของตัวอย่างจริงตามขั้นตอนของทีม
มองรายการที่ส่งผลต่อต้นทุนรวม
ในตัวอย่าง Material C ใช้ 25 กรัมและมีต้นทุน 100 บาท ซึ่งมากที่สุดในสามรายการ จึงเป็นจุดเริ่มต้นสำหรับการตรวจราคาและบทบาทในสูตร แต่ยังไม่มีเหตุผลพอให้ตัดออกเพียงเพราะแพง ควรถามต่อว่ารายการนั้นสร้างบุคลิกใด และการเปลี่ยนแปลงจะกระทบโจทย์กลิ่นอย่างไร
ทบทวนต้นทุนก่อนนำตัวเลขไปใช้ต่อ
- ยืนยันสูตรที่กำลังประเมิน
รหัส ฉบับ น้ำหนักรวม และขอบเขตว่าเป็นหัวน้ำหอมหรือส่วนผสมที่เจือจางแล้ว - ตรวจราคาและหน่วยให้ครบ
ราคาทุกรายการต้องตรงรูปแบบวัตถุดิบ มีวันที่อ้างอิง และแปลงมาอยู่บนฐานเดียวกัน - ระบุรายการที่ยังไม่ทราบราคา
อย่านำผลรวมที่ยังมีราคาขาดไปใช้เป็นต้นทุนครบถ้วน และตรวจความหมายของค่า 0 ก่อนใช้ - บอกสิ่งที่รวมและยังไม่รวม
แยกต้นทุนวัตถุดิบออกจากต้นทุนสินค้าสำเร็จรูป เพื่อให้ผู้รับงานตีความตัวเลขได้ตรงกัน - ส่งต่อพร้อมบริบทของการเปรียบเทียบ
แนบฉบับสูตร ชุดราคา สมมติฐาน และผลประเมินกลิ่นที่เกี่ยวข้องตามวิธีบันทึกที่ทีมเลือกใช้
หากต้องการวางวิธีใช้งานใน Fragrantrix ควรนำสูตรตัวอย่างและราคาของทีมมาสาธิต เพื่อยืนยันที่มาของค่า Cost วิธีจัดการราคาที่หายไป การคิดตัวทำละลาย และผลของการเปลี่ยนชุดราคา ก่อนนำตัวเลขไปใช้ประกอบการตัดสินใจ
คำถามที่พบบ่อยเกี่ยวกับ Formula Costing
Formula Costing ต่างจาก Formula Management อย่างไร?
Formula Management เน้นการจัดเก็บส่วนผสม สัดส่วน ฉบับและเหตุผลในการปรับ ส่วน Formula Costing เน้นการอ่านปริมาณร่วมกับราคาและฐานต้นทุน เพื่ออธิบายความต่างของต้นทุนสูตร ทั้งสองส่วนควรอ้างอิงฉบับสูตรเดียวกัน
ต้นทุนสูตรรวมขวด กล่อง และค่าแรงแล้วหรือยัง?
อย่าถือว่ารวมแล้วโดยอัตโนมัติ ตัวอย่างในหน้านี้คิดเฉพาะวัตถุดิบ หากต้องใช้เป็นต้นทุนสินค้าสำเร็จรูปต้องระบุและเตรียมค่าใช้จ่ายอื่นเพิ่ม พร้อมตรวจว่าระบบรองรับการบันทึกในรูปแบบใด
ทำไมต้องระบุวันที่ราคาวัตถุดิบ?
สูตรเดิมอาจมีต้นทุนต่างกันเมื่อใช้ราคาคนละช่วง การเก็บวันที่และแหล่งราคาช่วยให้รู้ว่าความต่างเกิดจากสูตรหรือฐานราคา และเลือกชุดข้อมูลมาเปรียบเทียบได้เหมาะสม
ราคาต่อกิโลกรัมใช้กับปริมาณกรัมอย่างไร?
คูณปริมาณกรัมด้วยราคาต่อกิโลกรัมแล้วหาร 1,000 เช่น 35 กรัม × 2,000 บาทต่อกิโลกรัม ÷ 1,000 = 70 บาท โดยราคาต้องเป็นของวัตถุดิบในรูปแบบเดียวกับที่นำมาชั่ง
สารละลาย 10% คิดต้นทุนเหมือนสารเนื้อแท้หรือไม่?
ต้องใช้ฐานราคาที่ตรงกับรายการที่ใช้ หากซื้อสารละลายมาให้ใช้ราคาของสารละลาย หากเตรียมเองให้พิจารณาทั้งสารตั้งต้นและตัวทำละลาย ไม่ควรคูณความเข้มข้นซ้ำหรือคิดราคาสารตั้งต้นเพิ่มเมื่อรวมอยู่ในราคาสารละลายแล้ว
ค่า Cost เป็น 0 หมายความว่าวัตถุดิบฟรีหรือไม่?
ยังสรุปเช่นนั้นไม่ได้ ต้องตรวจว่าราคาถูกบันทึกครบหรือไม่ และค่า 0 มีความหมายอย่างไรในบริบทนั้น หากไม่ทราบให้ระบุว่ารอตรวจสอบแทนการใช้เป็นต้นทุนที่ยืนยันแล้ว
Fragrantrix อัปเดตราคาและเปรียบเทียบต้นทุนให้อัตโนมัติหรือไม่?
ควรให้ทีมสาธิตที่มาของราคา วิธีคำนวณ และการทบทวนต้นทุนกับข้อมูลตัวอย่างก่อนกำหนดขั้นตอนงาน การเห็นคอลัมน์ Cost เพียงอย่างเดียวไม่ได้ยืนยันการเชื่อมราคาจากผู้จัดหา ประวัติราคา หรือการเปรียบเทียบอัตโนมัติ
ใช้ต้นทุนสูตรกำหนดราคาขายได้เลยหรือไม่?
ควรใช้เป็นข้อมูลส่วนหนึ่งเท่านั้น เพราะต้นทุนส่วนผสมยังอาจไม่รวมบรรจุภัณฑ์ ค่าแรง การสูญเสีย และค่าใช้จ่ายอื่น ต้องกำหนดขอบเขตต้นทุนให้ครบก่อนนำไปพิจารณาราคาขาย
ดูแนวทางจัดงานและข้อมูลที่เกี่ยวข้องใน Cost & Compliance Control สำหรับทีมพัฒนาสูตร
คุยเรื่องต้นทุนสูตรบนฐานข้อมูลเดียวกัน
นำสูตรตัวอย่าง รายการวัตถุดิบ และชุดราคาอ้างอิงของทีมมาคุยกับ Fragrantrix เพื่อวางวิธีทบทวนต้นทุนที่เหมาะกับงานพัฒนาน้ำหอมของคุณ
ติดต่อทีม Fragrantrix